
Tri sistema, hiljadu kontrolora: zašto je obračun plata u BiH teži nego što izgleda
Tri sistema propisa u jednoj državi, kantoni, obrasci koji se ne praštaju i hiljadu kontrolora svakog mjeseca. Zašto se složenost obračuna plata u BiH potcjenjuje i šta obračunski radnik mora znati da bi plata bila tačna.
Ukratko. U BiH plate se ne računaju po jednom pravilu, nego po tri: Republika Srpska, Federacija BiH i Brčko Distrikt. U Federaciji BiH razlike idu i dalje, od kantona do kantona. Dovoljan je jedan pogrešan broj sati pa da doprinosi, porez, neto i obrazac krenu naopako. Ko radi obračun, mora u glavi držati propise sva tri sistema, pravila svoje firme i redoslijed koraka. Uz to i obrasce, šifre, račune i datum od kada koja stopa važi. Pri kraju je lista od devet stvari koje obračunski radnik mora znati i kako mu SalaryX Pro skida dio tereta.
Plata je isplaćena, radnici su dobili novac i niko ne pita kako je taj iznos nastao. Tako izgleda dobar obračun plata - nevidljivo. Loš obračun se vidi tek poslije. Poreska uprava vrati obrazac, radnik u penziji otkrije rupu u stažu, inspekcija zatraži evidenciju. Tada se pokaže koliko znanja stoji iza jednog broja na platnoj listi.
U ovom tekstu opisujem zašto je obračun plata u BiH složeniji nego što većina firmi misli. Na kraju je lista onoga što obračunski radnik mora znati da bi taj posao radio bez straha od kontrole.
Dvije napomene prije početka. Ovdje namjerno nema konkretnih rokova, iznosa, stopa ni detaljnih procedura. Oni se mijenjaju i zaslužuju svaki svoj tekst. Ovo je pregled opšteg znanja koje obračunski radnik mora imati. Pojedinačne teme obrađivaćemo u posebnim tekstovima u ovoj rubrici. I drugo: pišemo iz iskustva razvoja i uvođenja softvera za obračun plata, ne kao pravni savjetnici. Za tumačenje propisa u konkretnom slučaju nadležne su poreske uprave, fondovi i vaš pravnik.
Jedna država, tri sistema pravila
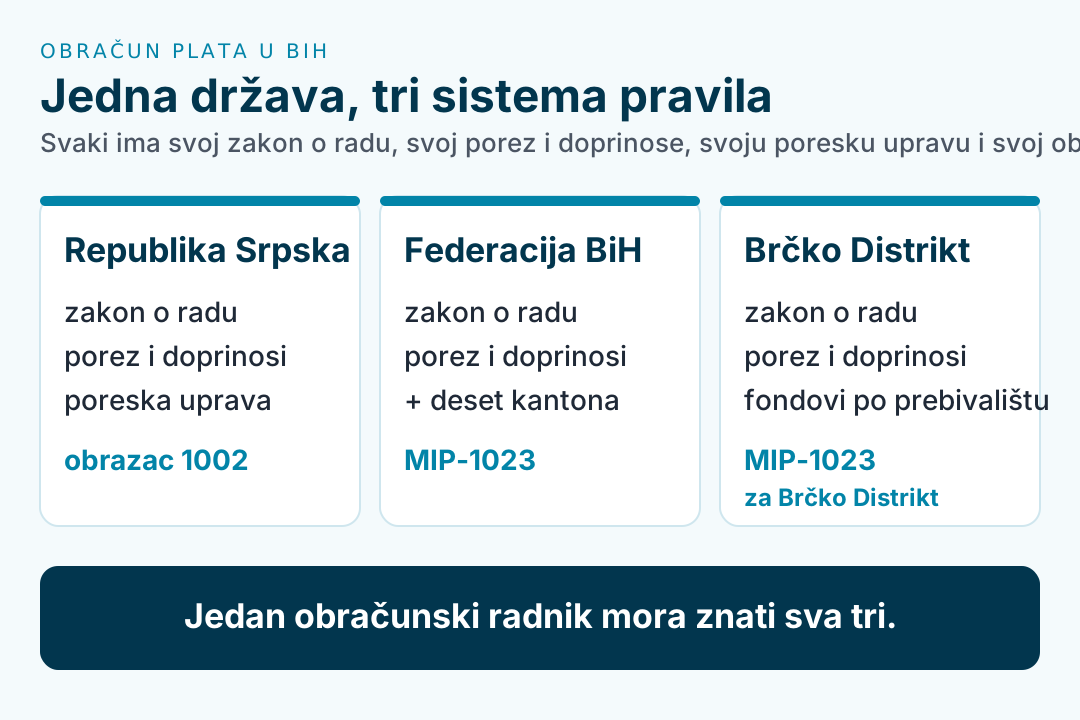
BiH nema jedan obračun plata. Ima najmanje tri: Republika Srpska, Federacija BiH i Brčko Distrikt. Svaki ima svoj zakon o radu, svoj porez na dohodak, svoje doprinose i svoju poresku upravu. Svaki traži drugi obrazac, u drugom roku, prema drugom fondu.
Federacija BiH tu složenost još i umnožava kantonima. Naknada za porodiljsko odsustvo i refundacija bolovanja zavise od kantona u kojem je radnik osiguran. Isti zakon o radu, deset različitih praksi.
Ni granica entiteta nije čista granica obračuna. Firma iz jednog entiteta sa radnikom iz drugog dio doprinosa prijavljuje i plaća prema entitetu gdje radnik živi - gdje mu je prebivalište. To važi u oba smjera: iz Republike Srpske prema Federaciji BiH i obrnuto. U Brčko Distriktu doprinos za zdravstveno osiguranje ide u fond prema prebivalištu radnika. Doprinos PIO može ići u fond Federacije BiH ili Republike Srpske. Obračunski radnik zato ne gleda samo gdje je firma, nego i gdje radnik živi.
Šta se konkretno razlikuje
Evo samo dijela razlika koje ulaze u svaku mjesečnu platu.
| Šta | Republika Srpska | Federacija BiH | Brčko Distrikt |
|---|---|---|---|
| Doprinosi iz plate radnika |
|
|
|
| Doprinosi na platu (trošak poslodavca) | nema |
| djelimično, zavisi od izabranog fonda |
| Lična olakšica | mjesečni iznos, srazmjeran danima zaposlenja u mjesecu | lični odbitak uvećan faktorom sa poreske kartice | odbitak po poreskoj kartici |
| Mjesečna prijava | obrazac 1002 | MIP-1023 | MIP-1023 za Brčko Distrikt |
| Naknada za bolovanje |
|
|
|
| Topli obrok |
|
|
|
| Posebne naknade |
|
|
|
Svaka od ovih razlika ima svoju stopu, svoju osnovicu i svoj datum od kada važi. Kad se stopa promijeni usred godine, obračun za raniji mjesec i dalje koristi staru stopu. Porez se računa po propisu koji važi na dan isplate, a doprinosi po mjesecu u kojem je obaveza nastala. To dvoje ne mora pasti u isti propis.
Nije problem stopa, nego sve prije nje
Stopu doprinosa zna svako ko je jednom pročita. Problem su koraci prije stope. Svaki od njih mora biti tačan da bi konačni iznos bio tačan.
- Evidencija vremena, sati i satnica. Sve počinje od evidencije radnog vremena, a tu se u praksi najviše griješi. Sati se vode u posebnom programu, u tabeli ili na papiru, pa se na kraju mjeseca ručno prekucavaju u obračun. Svako prekucavanje je prilika za grešku: zamijenjen radnik, dupli prekovremeni, noćni rad upisan kao redovan. Bolovanje i godišnji odmor stižu sa zakašnjenjem, pa se ispravljaju u sljedećem obračunu. Kad su evidencija i obračun dva odvojena sistema, niko ne vidi ko je i kad promijenio sate. Kontrola se svodi na poređenje dva ispisa. A od tih sati zavisi sve dalje: satnica vrednuje svaki sat prisustva i odsustva, pa pogrešan sat znači pogrešnu platu.
- Najniža plata i najniža osnovica. Ako je plata ispod zakonskog minimuma (nepuno radno vrijeme), doprinosi se ne računaju na platu nego na najnižu osnovicu. U Republici Srpskoj najniža plata uvijek zavisi od stepena stručne spreme radnog mjesta, što dodatno komplikuje praćenje. U Federaciji BiH je propisana u neto iznosu, a osnovica doprinosa je bruto. Najviše pitanja otvara nepuno radno vrijeme. Plata takvog radnika je pola najniže ili manje, pa doprinosi idu na najnižu osnovicu, ne na zarađeno. A kad radi kod više poslodavaca, ko od njih nosi koji dio te osnovice? Odgovor nije isti u sva tri entiteta.
- Topli obrok, prevoz i regres. Pravo i iznos daju propis, kolektivni ugovor ili pravilnik firme, i to različito po entitetu. U Republici Srpskoj dnevni iznos toplog obroka propisuje odluka Vlade, isplata je obavezna, a cijeli iznos je oporeziv. U Federaciji BiH i Brčko Distriktu dio je neoporeziv do propisanog iznosa, a sve isplaćeno iznad tog iznosa je oporezivo. Komplikuju ga izuzeci koje obračunski radnik mora prepoznati svaki mjesec. Dodatni obrok kad radnik prekovremeno odradi propisani broj sati u danu. Dani odsustva i dani na službenom putu, za koje poslodavac nije dužan isplatiti topli obrok. Poslodavac koji ima organizovanu ishranu radnika, pa topli obrok ne isplaćuje.
- Isplate u ime radnika. Životno osiguranje, članarina za teretanu ili bilo šta drugo što poslodavac plaća za radnika prijavljuje se poreskoj upravi. Takva isplata uvećava osnovicu doprinosa i poreza, a radniku ne povećava iznos na računu. Ko je ne prijavi, prijavio je manju osnovicu nego što treba. Ko je prijavi, mora radniku objasniti zašto mu je porez veći, a isplata ista.
- Bolovanje. U sva tri sistema naknada se računa od različite osnovice, po različitom zakonu i zato po različitoj stopi. Različit je i period koji ide na teret poslodavca, a od kada na teret fonda. Refundacija se traži na različitim obrascima, a propisi različito određuju šta se može refundirati, a šta ostaje poslodavcu. U Federaciji BiH sve to još zavisi i od kantona.
- Porodiljsko odsustvo. Isti obrazac razlika: druga osnovica, drugi zakon, druga stopa naknade, drugi fond koji refundira i drugi obrazac za refundaciju. Trajanje daje zakon o radu, a visinu i refundaciju propisi entiteta, u Federaciji BiH kantona. Za istu radnicu obračun u Banjoj Luci, Zenici i Brčkom ne izgleda isto.
- Obustave. Zakon o izvršnom postupku ograničava dio plate koji se smije zadržati u prinudnoj naplati. Dobrovoljna obustava uz pisani pristanak radnika, kakva je administrativna zabrana za kredit, drugi je pravni osnov. U praksi radnici potpisuju saglasnost i za veće iznose. Obračunski radnik mora znati koji osnov primjenjuje i kojim redom kad ih je više. Mora znati i gdje je granica koju zakon o radu ne dozvoljava preći.
- Minuli rad, prekovremeni, noćni rad, rad praznikom. Svaki dodatak ima procenat iz zakona, odluke ili kolektivnog ugovora i ulazi u bruto prije doprinosa. Kad se noćni, prekovremeni i praznični rad poklope u istoj smjeni, treba znati sabiraju li se procenti ili ne.
Jedna greška u ovim koracima ne daje jednu pogrešnu stavku. Daje pogrešne doprinose, pogrešan porez, pogrešan neto i pogrešan obrazac. Sve iz jednog pogrešnog broja sati.
Obrasci, šifre i računi
Obračun nije gotov kad je plata na računu. Tek tada počinje izvještavanje.
- Mjesečna prijava poreza i doprinosa: obrazac 1002 u Republici Srpskoj, MIP-1023 u Federaciji BiH, posebna verzija u Brčko Distriktu. Svaka ima svoj rok i svoj elektronski put predaje.
- Prijava i odjava radnika u sistem osiguranja prije početka i sa danom prestanka rada.
- Godišnje prijave radniku i poreskoj upravi, statistički izvještaji o platama i zaposlenima.
- Nalozi za banku po fondovima, uplatnice, knjiženje u glavnu knjigu i platna lista svakom radniku.
Za svaku od tih obaveza obračunski radnik mora znati više od datuma. Mora znati pod kojom šifrom vrste prihoda se koje primanje prijavljuje i na koji račun se uplaćuje. Mora znati koji poziv na broj i koja budžetska organizacija idu na nalog. I šta se dešava kad nešto od toga pogriješi. Pogrešan poziv na broj znači neraspoređenu uplatu i dopis poreskoj upravi.
I to se mijenja. Od 2026. godine Poreska uprava Republike Srpske traži da se i neoporezive isplate iskazuju analitički, po vrstama, u obrascu 1002. Ono što je do juče bio jedan zbir, sada je lista.
Hiljadu kontrolora svakog mjeseca
Malo koji administrativni posao ima ovakvu kontrolu. Svaki radnik svakog mjeseca provjeri svoju platnu listu. Radnici greške na plati ne praštaju i ne čekaju: zovu odmah, isti dan. U firmi sa hiljadu radnika obračunski radnik zato ima hiljadu kontrolora, svakog mjeseca, bez izuzetka.
Knjigovođa koji pogriješi konto ima vremena da to ispravi. Obračunski radnik nema. Njegova greška je u nečijem novčaniku već sutra.
Zašto se ta složenost potcjenjuje
Iz tri razloga.
Rezultat je jedan broj. Direktor vidi iznos za isplatu i zbir troška. Ne vidi trideset koraka koji su do njega doveli. Ono što se ne vidi, ne cijeni se.
Greške se vide kasno. Pogrešna osnovica doprinosa ne boli danas. Boli za pet godina, kad radnik traži penziju. Pogrešna olakšica se otkrije na godišnjoj kontroli. Zato posao izgleda lakši nego što jeste.
Znanje je u jednoj glavi. U mnogim firmama obračun radi jedna osoba. Kad ode na odmor, plata čeka. Kad ode iz firme, ode i znanje o tome zašto se kod tog radnika prevoz računa drugačije. Tabela to ne pamti.
Šta obračunski radnik mora znati
Ovo je lista koju u razgovorima sa knjigovođama i kadrovskim službama stalno čujemo, a rijetko vidimo napisanu.
- Propise, i to po entitetu. Zakon o radu, o porezu na dohodak i o doprinosima. Zakon o zdravstvenom osiguranju, o penzijskom i invalidskom osiguranju i o izvršnom postupku. Zakon o dječijoj zaštiti i zakon o profesionalnoj rehabilitaciji i zapošljavanju lica sa invaliditetom. Uz njih brojne podzakonske akte: pravilnike, uredbe, odluke i uputstva poreskih uprava i fondova. U Federaciji BiH još i kantonalne propise.
- Kako propise tumačiti. Zakoni se mijenjaju često. Pišu ih pravnici koji rijetko rade obračun u praksi, pa isti pojam u dva propisa zna značiti različite stvari. Obračunski radnik mora prepoznati šta je zakonodavac htio i primijeniti to na konkretnog radnika.
- Akta firme. Zakoni i odluke propisuju samo minimume. Velike firme i javni sektor kolektivnim ugovorom i pravilnikom o radu preciznije uređuju kategorije primanja koje ulaze u platu. Nerijetko ih uređuju povoljnije za radnike nego što zakon traži. Prava na dodatke zato dolaze iz akata firme, a obračunski radnik ih mora znati napamet.
- Redoslijed obračuna. Šta je osnovica čega: bruto, oporezivi bruto, osnovica doprinosa, poreska osnovica, neto, iznos za isplatu. Ko pomiješa redoslijed, dobije pogrešan iznos uz tačne stope.
- Obrasce, šifre i račune. Za svaki obrazac i svaku uplatu: ko je prima, do kada i šta se dešava kad zakasni. Pod kojom šifrom vrste prihoda, na koji račun, sa kojim pozivom na broj i budžetskom organizacijom.
- Datum važenja svake stope. Stopa nije broj, nego broj sa datumom od kada do kada važi. Obračun za prošli period koristi stope tog perioda.
- Posebne slučajeve. Nepuno radno vrijeme, rad u toku mjeseca, dva poslodavca, radnik sa prebivalištem u drugom entitetu, beneficirani staž. Zapošljavanje lica sa invaliditetom i poseban doprinos kad firma ne ispuni propisanu kvotu.
- Zaštitu podataka. Platna lista je lični podatak. Zakon o zaštiti ličnih podataka BiH iz 2025. godine važi i za kadrovsku evidenciju i za slanje platnih listića.
- Gdje pratiti izmjene. Službeni glasnici, obavještenja poreskih uprava i fondova. Propisi se mijenjaju nekoliko puta godišnje, a obračun ne smije zakasniti nijedan mjesec.
To nije opis administrativnog posla. To je opis stručnjaka koji poznaje pravo, računovodstvo i procese firme, i to za tri različita sistema.
Šta iz toga slijedi
Prvo, obračunskog radnika treba tretirati kao stručnjaka, jer to i jeste. Firma koja to razumije, ne gubi znanje sa svakom promjenom u kadrovskoj službi.
Drugo, pravila ne smiju živjeti samo u glavi i u tabeli. Stope sa datumom važenja, minimumi, limiti naknada i redoslijed koraka treba da stoje u sistemu. Sistem ih onda primjenjuje isto svakog mjeseca.
Treće, softver ne zamjenjuje znanje. Zamjenjuje prepisivanje, pamćenje i strah od ćelije u kojoj je neko prije tri godine promijenio formulu. Provjera i odgovornost ostaju na čovjeku koji zna zašto je iznos takav kakav jeste.
Kako SalaryX Pro preuzima ovih devet stvari
Upravo oko ovih razlika gradimo SalaryX Pro. Ne da zamijeni obračunskog radnika, nego da mu obezbijedi ono što tabela ne može. Kadrovska evidencija, evidencija radnog vremena i obračun su moduli jednog sistema i dijele iste podatke. Sa bankama i knjigovodstvom povezuje se kroz izvoze i API, a koraci od šihterice do naloga za banku su automatizovani. Pravila obračuna se prilagođavaju velikim sistemima i firmama čiji interni akti traže više od zakonskog minimuma.
- Poseban tok obračuna za Republiku Srpsku, Federaciju BiH i Brčko Distrikt, u jednom sistemu.
- Zakonske stope, minimumi i olakšice su konstante sa datumom od kada do kada važe. Održava ih ERC Technology, ne knjigovođa u formuli.
- Obrasci 1002, MIP-1023 i MIP-1023 za Brčko Distrikt, RAD-1 izvještaji i nalozi za banku nastaju iz istih podataka obračuna.
- Probno izvođenje pokaže greške i upozorenja prije isplate, bez upisa u bazu.
- Zna se ko je šta i kad mijenjao, a zaključan period obračuna se ne mijenja.
- Izvještaji koje firma sama oblikuje: rekapitulacija sa kolonama po izboru, poređenje perioda, kontrole i sačuvani pogledi. Izvoz u Excel, PDF i CSV.
- Knjigovodstveni izvještaji i analitika po radniku iz istih podataka obračuna, kartica radnika i pregled prisustva za više mjeseci.
- Platna lista radniku u aplikaciji na telefonu, uz saldo godišnjeg odmora i zahtjeve, pa obračunski radnik ima manje pitanja.
- Sve firme računovodstvenog servisa na jednom mjestu, sa pravima pristupa po korisniku i po firmi.
- I još niz opcija i pogodnosti za korisnika koje je lakše pokazati nego nabrojati.
Javite nam se i pokazaćemo vam sve to na demo primjeru, bez obaveze. Zatražite demo SalaryX Pro ili prvo pogledajte šta SalaryX Pro radi.
Autor: Čedo Erceg